Comparación entre regímenes de interés
Resumen inicial
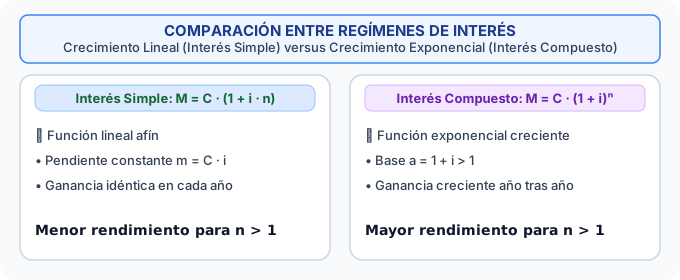
La comparación entre regímenes de interés contrasta el crecimiento lineal afín del interés simple ($M_s = C(1 + in)$) frente a la curva exponencial del interés compuesto ($M_c = C(1 + i)^n$).
Explicación en palabras simples
¿Cuál régimen hace crecer más rápido tu dinero?
- En el primer año ($n = 1$): Ambos regímenes rinden exactamente lo mismo, porque el $10\%$ de $\$100.000$ es $\$10.000$ en los dos.
- A partir del segundo año ($n > 1$): El interés compuesto supera al simple con una ventaja que se agranda cada vez más rápido, porque los intereses ganados empiezan a generar sus propios intereses.
Explicación formal
Definición formal
Sean $M_s(n)$ y $M_c(n)$ las funciones de valor acumulado para un mismo capital $C > 0$ y tasa periódica $i > 0$:
- Régimen Simple (Función Afín Lineal):
$$M_s(n) = C \cdot (1 + i \cdot n)$$
- Régimen Compuesto (Función Exponencial):
$$M_c(n) = C \cdot (1 + i)^n$$
Análisis de Puntos Críticos y Desigualdad
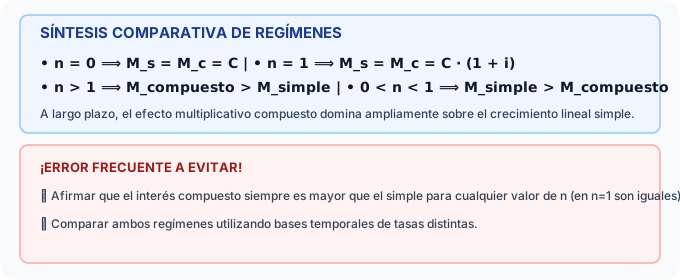
- En $n = 0$ (Momento inicial):
$$M_s(0) = M_c(0) = C$$ - En $n = 1$ (Primer período de capitalización):
$$M_s(1) = M_c(1) = C \cdot (1 + i)$$ - Para plazos intermedios ($0 < n < 1$):
$$M_s(n) > M_c(n)$$ - Para plazos superiores ($n > 1$):
$$M_c(n) > M_s(n) \quad \text{(Efecto bola de nieve exponencial)}$$
Síntesis didáctica
- $n = 1 \implies M_s = M_c$.
- $n > 1 \implies M_c > M_s$.
- Curvatura: Recta constante vs. curva exponencial acelerada.
La alternativa correcta es 'En $n = 0$ (inicio) y en $n = 1$ (primer período)'. Para $n=1$, $(1+i)^1 = 1+i(1) = 1+i$.
Definiciones clave
- Punto de indiferencia temporal ($n = 1$): Plazo en el cual ambos regímenes financieros producen exactamente el mismo monto final.
- Excedente de capitalización: Diferencia positiva $M_c(n) - M_s(n) = C[(1+i)^n - (1+in)]$ obtenida para todo $n > 1$.
Propiedades y relaciones importantes
- Desigualdad de Bernoulli: Establece formalmente que $(1 + i)^n > 1 + i \cdot n$ para todo $i > 0$ y $n \in \mathbb{N}, n \ge 2$.
- Divergencia asintótica: Cuando $n \to \infty$, la razón $\frac{M_c(n)}{M_s(n)} \to \infty$.
Ejemplo guiado
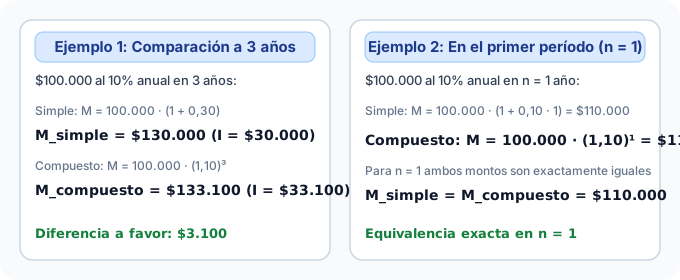
Un inversionista evalúa colocar $\$100.000$ al $10\%$ anual durante $3$ años. Compara el monto final y el interés generado bajo régimen simple versus régimen compuesto.
- Paso 1: Calculamos interés simple: $M_s = 100.000 \cdot (1 + 0,10 \cdot 3) = 100.000 \cdot 1,30 = $\$130.00$0$ ($I_s = $\$30.00$0$).
- Paso 2: Calculamos interés compuesto: $M_c = 100.000 \cdot (1,10)^3 = 100.000 \cdot 1,331 = $\$133.10$0$ ($I_c = $\$33.10$0$).
- Paso 3: Comparamos: El régimen compuesto rinde $\$3.100$ adicionales respecto al simple.
- Paso 4: Conclusión: $M_c > M_s$ para $n = 3$, confirmando la ventaja exponencial.
La alternativa correcta es 'El régimen de interés compuesto, pues $n = 5 > 1$ ($M_c > M_s$)'. Por la desigualdad de Bernoulli, $(1+i)^5 > 1+5i$.
Procedimiento
- Paso 1: Evaluar el monto simple $M_s = C(1 + i \cdot n)$.
- Paso 2: Evaluar el monto compuesto $M_c = C(1 + i)^n$.
- Paso 3: Contrastar ambos valores determinando la diferencia $M_c - M_s$.
- Paso 4: Verificar la consistencia con el horizonte temporal ($n=1 \implies M_s=M_c$; $n>1 \implies M_c>M_s$).
Errores frecuentes y cómo corregirlos
- Error 1: Afirmar que el interés compuesto siempre supera al simple para todo valor de $n$ (olvidar $n=1$ y $0<n<1$). Cómo corregirlo: En $n=1$ los montos son idénticos y para fracciones de período $0<n<1$ el régimen simple es mayor.</li>
- Error 2: Comparar los regímenes utilizando tasas de distinta base temporal. Cómo corregirlo: Ambos cálculos deben emplear la misma tasa periódica efectiva $i$.
Ejemplos
Responde los siguientes ejercicios para poner a prueba lo que acabas de aprender.
- Simple: $I_s = 50.000 \cdot 0,10 \cdot 2 = 10.000$.
- Compuesto: $I_c = 50.000 \cdot (1,21 - 1) = 10.500$.
- Diferencia: $10.500 - 10.000 = $\$50$0$.
- Para $n=1$, $M_s = M_c = C(1+i) = $\$108.00$0$.
- La tasa de crecimiento del interés compuesto acelera con cada período adicional.
- Simple: $1 + 0,10 \cdot 0,5 = 1,05$.
- Compuesto: $(1,10)^{0,5} = \sqrt{1,10} \approx 1,0488$.
- $1,05 > 1,0488$.
Ejemplos Verdadero/Falso
Decide si cada afirmación es verdadera o falsa antes de ver la explicación.
Esta afirmación es correcta.
Esta afirmación describe un error frecuente: es incorrecta.
Esta afirmación describe un error frecuente: es incorrecta.
Esta afirmación describe un error frecuente: es incorrecta.
Esta afirmación describe un error frecuente: es incorrecta.
Esta afirmación describe un error frecuente: es incorrecta.
Esta afirmación es correcta.
Al terminar debes poder
Comparar el rendimiento y trayectoria del dinero en regímenes de interés simple y compuesto.
Contrastar los modelos $M_s = C(1 + in)$ y $M_c = C(1 + i)^n$, identificando la igualdad en $n=1$ y la dominancia exponencial para $n > 1$.
Practica
Preguntas conceptuales
Verificar las ideas clave antes de calcular.
-
Si comparamos una deuda sujeta a interés simple y otra idéntica sujeta a interés compuesto (misma tasa y capital), ¿qué ocurre matemáticamente durante el PRIMER período de tiempo ($t=1$)? (v1)
En t=1, el interés compuesto aún no tiene 'intereses anteriores' sobre los cuales calcular recargos, por lo que actúa igual que el simple.
Respuesta: A) Ambos regímenes generan exactamente la misma cantidad de interés.
-
Si comparamos una deuda sujeta a interés simple y otra idéntica sujeta a interés compuesto (misma tasa y capital), ¿qué ocurre matemáticamente durante el PRIMER período de tiempo ($t=1$)? (v2)
En t=1, el interés compuesto aún no tiene 'intereses anteriores' sobre los cuales calcular recargos, por lo que actúa igual que el simple.
Respuesta: A) Ambos regímenes generan exactamente la misma cantidad de interés.
-
Si comparamos una deuda sujeta a interés simple y otra idéntica sujeta a interés compuesto (misma tasa y capital), ¿qué ocurre matemáticamente durante el PRIMER período de tiempo ($t=1$)? (v3)
En t=1, el interés compuesto aún no tiene 'intereses anteriores' sobre los cuales calcular recargos, por lo que actúa igual que el simple.
Respuesta: A) Ambos regímenes generan exactamente la misma cantidad de interés.
Reconocimiento
Identificar elementos, datos o procedimientos.
-
A partir del segundo período ($t>1$), la curva que representa al interés compuesto se ubicará siempre:
El crecimiento exponencial supera al lineal.
Respuesta: A) Por encima de la recta del interés simple.
Ejercicios básicos
Aplicar el procedimiento principal en casos simples.
-
¿Si una inversión a interés simple da $\$1.200$ en total tras 2 años, una inversión idéntica pero a interés compuesto dará más de $\$1.200$ en el mismo plazo?
Correcto. El compuesto siempre es mayor a partir de t=2.
Respuesta: Verdadero
-
¿Si una inversión a interés simple da $\$1.200$ en total tras 2 años, una inversión idéntica pero a interés compuesto dará más de $\$1.200$ en el mismo plazo?
Correcto. El compuesto siempre es mayor a partir de t=2.
Respuesta: Verdadero
-
¿Si una inversión a interés simple da $\$1.200$ en total tras 2 años, una inversión idéntica pero a interés compuesto dará más de $\$1.200$ en el mismo plazo?
Correcto. El compuesto siempre es mayor a partir de t=2.
Respuesta: Verdadero
Preguntas tipo PAES
Resolver preguntas con formato y distractores similares a PAES.
-
Dos hermanos, Juan y Pedro, abren cuentas de ahorro depositando cada uno $\$500.000$. La cuenta de Juan opera bajo régimen de interés simple al $8\%$ anual, mientras que la de Pedro opera con interés compuesto al $8\%$ anual. Si deciden revisar sus saldos justo al cumplirse el primer año ($12$ meses), ¿qué se puede concluir con certeza matemática? (v2)
Como el tiempo es 1 año (t=1), y las tasas son anuales, ambos ganarán exactamente el 8% de $500.000.
Respuesta: A) Ambos hermanos tendrán exactamente el mismo saldo en sus cuentas.
-
Dos hermanos, Juan y Pedro, abren cuentas de ahorro depositando cada uno $\$500.000$. La cuenta de Juan opera bajo régimen de interés simple al $8\%$ anual, mientras que la de Pedro opera con interés compuesto al $8\%$ anual. Si deciden revisar sus saldos justo al cumplirse el primer año ($12$ meses), ¿qué se puede concluir con certeza matemática? (v1)
Como el tiempo es 1 año (t=1), y las tasas son anuales, ambos ganarán exactamente el 8% de $500.000.
Respuesta: A) Ambos hermanos tendrán exactamente el mismo saldo en sus cuentas.
-
Dos hermanos, Juan y Pedro, abren cuentas de ahorro depositando cada uno $\$500.000$. La cuenta de Juan opera bajo régimen de interés simple al $8\%$ anual, mientras que la de Pedro opera con interés compuesto al $8\%$ anual. Si deciden revisar sus saldos justo al cumplirse el primer año ($12$ meses), ¿qué se puede concluir con certeza matemática? (v3)
Como el tiempo es 1 año (t=1), y las tasas son anuales, ambos ganarán exactamente el 8% de $500.000.
Respuesta: A) Ambos hermanos tendrán exactamente el mismo saldo en sus cuentas.