Cálculo de tasa periódica en capitalización compuesta
Resumen inicial
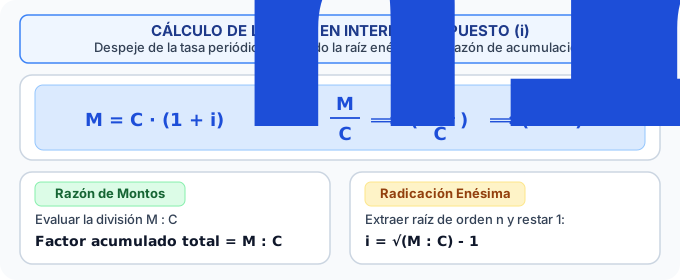
El cálculo de la tasa periódica en capitalización compuesta despeja el rendimiento aplicando la raíz enésima a la razón de acumulación: $i = \sqrt[n]{\frac{M}{C}} - 1$.
Explicación en palabras simples
Si invertiste una cantidad inicial $C$ y al cabo de $n$ años obtuviste un monto final $M$, para calcular qué tasa de interés anual compuesta te aplicaron:
1. Divides el monto final entre el capital inicial ($M / C$).
2. Le extraes la raíz enésima (según los años $n$).
3. Le restas 1 al resultado y multiplicas por 100 para tener el porcentaje $\%$.
Por ejemplo, si $\$100.000$ se convirtieron en $\$121.000$ en 2 años: $121.000 \div 100.000 = 1,21$. La raíz cuadrada de $1,21$ es $1,10$. Al restar 1 queda $0,10$ ($10\%$ anual).
Explicación formal
Definición formal
La tasa de interés periódica decimal $i$ en un modelo de capitalización compuesta se obtiene aislando la incógnita $i$ en la ecuación exponencial fundamental:
$$M = C \cdot (1 + i)^n \implies (1 + i)^n = \frac{M}{C}$$
Extrayendo la raíz enésima a ambos lados de la igualdad:
$$1 + i = \sqrt[n]{\frac{M}{C}} = \left(\frac{M}{C}\right)^{\frac{1}{n}} \implies i = \sqrt[n]{\frac{M}{C}} - 1$$
Para expresar la tasa en formato porcentual nominal $r\%$:
$$r\% = \left(\sqrt[n]{\frac{M}{C}} - 1\right) \cdot 100\%$$
Síntesis didáctica
- Ecuación de la tasa periódica: $i = (M / C)^{1/n} - 1$.
- Ecuación porcentual: $r\% = i \cdot 100\%$.
La alternativa correcta es 'Restar 1 a la raíz enésima de la razón entre monto y capital ($i = \sqrt[n]{\frac{M}{C}} - 1$)'. Se extrae raíz de orden $n$ a $(1+i)^n = M/C$.
Definiciones clave
- Razón de acumulación ($M / C$): Factor total en que se multiplicó el capital durante todo el horizonte de inversión.
- Raíz enésima del factor: Desagregación del factor multiplicativo total en su componente constante por período.
Propiedades y relaciones importantes
- No linealidad del despeje: La tasa compuesta requiere radicación; a diferencia de la tasa simple que solo requiere división ($i_{\text{simple}} = \frac{M-C}{C \cdot n}$).
- Relación de magnitud: Para un mismo monto final y plazo ($n > 1$), la tasa periódica compuesta requerida es estrictamente menor que la tasa simple equivalente.
Ejemplo guiado
Un capital de $\$400.000$ colocado a interés compuesto se transformó en un monto final de $\$484.000$ al cabo de $2$ años. Determina la tasa de interés compuesta anual aplicada.
- Paso 1: Identificamos $C = 400.000$, $M = 484.000$ y plazo $n = 2\text{ años}$.
- Paso 2: Calculamos la razón de acumulación: $\frac{M}{C} = \frac{484.000}{400.000} = 1,21$.
- Paso 3: Extraemos la raíz cuadrada ($n = 2$): $\sqrt{1,21} = 1,10$.
- Paso 4: Restamos 1 y multiplicamos por 100: $i = 1,10 - 1 = 0,10 \implies r\% = 0,10 \cdot 100 = 10\%$. La tasa es del **$10\%$ anual**.
La alternativa correcta es 'El $10\%$ anual, pues $\sqrt[3]{1,331} - 1 = 1,10 - 1 = 0,10$'. La tasa efectiva es $i = 0,10 = 10\%$.
Procedimiento
- Paso 1: Identificar capital inicial $C$, monto final $M$ y número de períodos $n$.
- Paso 2: Calcular el cociente de acumulación $\frac{M}{C}$.
- Paso 3: Extraer la raíz enésima $\sqrt[n]{\frac{M}{C}}$ o calcular $\left(\frac{M}{C}\right)^{1/n}$.
- Paso 4: Restar 1 al resultado y multiplicar por 100 para obtener la tasa porcentual $r\%$.
Errores frecuentes y cómo corregirlos
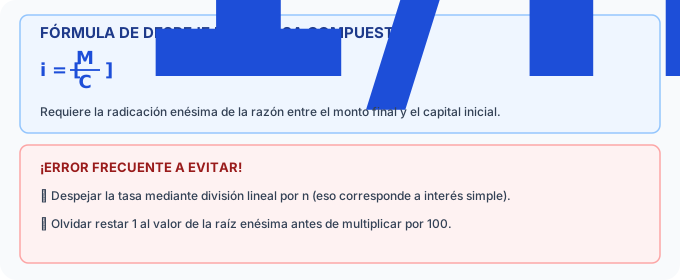
- Error 1: Despejar la tasa mediante una división lineal (hacer $i = \frac{M - C}{C \cdot n}$). Cómo corregirlo: En régimen compuesto la tasa se encuentra en la base de una potencia; se DEBE aplicar radicación enésima: $i = \sqrt[n]{M/C} - 1$.
- Error 2: Olvidar restar 1 al valor de la raíz (responder que la tasa es $1,10$ en vez de $0,10$). Cómo corregirlo: La raíz entrega $(1 + i)$; debes restar 1 para aislar la tasa de ganancia.
Ejemplos
Responde los siguientes ejercicios para poner a prueba lo que acabas de aprender.
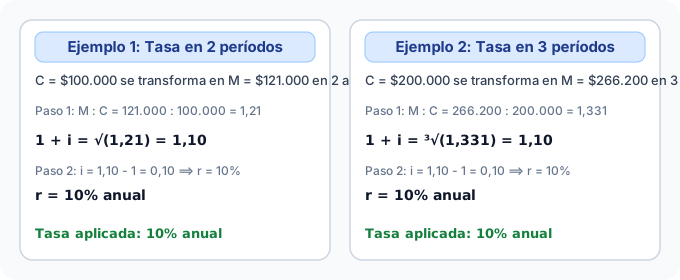
- Razón: $121.000 / 100.000 = 1,21$.
- Raíz cuadrada: $\sqrt{1,21} = 1,10$.
- Tasa: $1,10 - 1 = 0,10 \implies 10\%$ anual.
- Razón: $266.200 / 200.000 = 1,331$.
- Raíz cúbica: $\sqrt[3]{1,331} = 1,10$.
- Tasa: $1,10 - 1 = 0,10 \implies 10\%$ anual.
- $i = \sqrt{2} - 1 \approx 1,4142 - 1 = 0,4142 \implies 41,42\%$.
- $M/C = 1,44$.
- $1 + i_{\text{sem}} = \sqrt{1,44} = 1,20 \implies i_{\text{sem}} = 20\%$.
Ejemplos Verdadero/Falso
Decide si cada afirmación es verdadera o falsa antes de ver la explicación.
Esta afirmación describe un error frecuente: es incorrecta.
Esta afirmación describe un error frecuente: es incorrecta.
Esta afirmación describe un error frecuente: es incorrecta.
Esta afirmación es correcta.
Esta afirmación describe un error frecuente: es incorrecta.
Esta afirmación es correcta.
Esta afirmación describe un error frecuente: es incorrecta.
Al terminar debes poder
Calcular la tasa periódica efectiva en un régimen de interés compuesto.
Resolver la ecuación radical $i = \sqrt[n]{\frac{M}{C}} - 1$, extrayendo la raíz enésima de la razón de acumulación y restando la unidad.
Practica
Preguntas conceptuales
Verificar las ideas clave antes de calcular.
-
Si un crédito tiene una tasa de interés del $X\%$ anual con 'capitalización bimestral', ¿entre qué número se debe dividir la tasa $X$ para obtener la tasa periódica de cada ciclo? (v1)
Un bimestre dura 2 meses. En un año de 12 meses, caben 6 bimestres.
Respuesta: A) Entre 6.
-
Si un crédito tiene una tasa de interés del $X\%$ anual con 'capitalización bimestral', ¿entre qué número se debe dividir la tasa $X$ para obtener la tasa periódica de cada ciclo? (v3)
Un bimestre dura 2 meses. En un año de 12 meses, caben 6 bimestres.
Respuesta: A) Entre 6.
-
Si un crédito tiene una tasa de interés del $X\%$ anual con 'capitalización bimestral', ¿entre qué número se debe dividir la tasa $X$ para obtener la tasa periódica de cada ciclo? (v2)
Un bimestre dura 2 meses. En un año de 12 meses, caben 6 bimestres.
Respuesta: A) Entre 6.
Reconocimiento
Identificar elementos, datos o procedimientos.
-
Una tasa del $12\%$ anual capitalizable mensualmente equivale a una tasa efectiva en cada período del:
$12\% / 12$ meses = $1\%$ cada mes.
Respuesta: A) $1\%$ mensual.
Ejercicios básicos
Aplicar el procedimiento principal en casos simples.
-
¿Si la tasa es $10\%$ anual capitalizable semestralmente, el factor de crecimiento a usar en la fórmula es $1.05$?
$10\% / 2$ semestres = $5\%$ semestral. Factor $1 + 0.05 = 1.05$.
Respuesta: Verdadero
-
¿Si la tasa es $10\%$ anual capitalizable semestralmente, el factor de crecimiento a usar en la fórmula es $1.05$?
$10\% / 2$ semestres = $5\%$ semestral. Factor $1 + 0.05 = 1.05$.
Respuesta: Verdadero
-
¿Si la tasa es $10\%$ anual capitalizable semestralmente, el factor de crecimiento a usar en la fórmula es $1.05$?
$10\% / 2$ semestres = $5\%$ semestral. Factor $1 + 0.05 = 1.05$.
Respuesta: Verdadero
Preguntas tipo PAES
Resolver preguntas con formato y distractores similares a PAES.
-
Un ahorrante deposita $\$2.500.000$ en un banco que le ofrece una tasa de interés del $12\%$ anual capitalizable trimestralmente. Si mantiene su dinero allí por un total de $3$ años, ¿qué expresión matemática permite calcular el dinero exacto que retirará? (v2)
La tasa periódica es $12\% / 4 = 3\% = 0.03$. El factor es $1.03$. El tiempo total son $3$ años $\times 4 = 12$ trimestres. Por ende es a la potencia 12.
Respuesta: A) $2.500.000 \cdot (1.03)^{12}$
-
Un ahorrante deposita $\$2.500.000$ en un banco que le ofrece una tasa de interés del $12\%$ anual capitalizable trimestralmente. Si mantiene su dinero allí por un total de $3$ años, ¿qué expresión matemática permite calcular el dinero exacto que retirará? (v1)
La tasa periódica es $12\% / 4 = 3\% = 0.03$. El factor es $1.03$. El tiempo total son $3$ años $\times 4 = 12$ trimestres. Por ende es a la potencia 12.
Respuesta: A) $2.500.000 \cdot (1.03)^{12}$
-
Un ahorrante deposita $\$2.500.000$ en un banco que le ofrece una tasa de interés del $12\%$ anual capitalizable trimestralmente. Si mantiene su dinero allí por un total de $3$ años, ¿qué expresión matemática permite calcular el dinero exacto que retirará? (v3)
La tasa periódica es $12\% / 4 = 3\% = 0.03$. El factor es $1.03$. El tiempo total son $3$ años $\times 4 = 12$ trimestres. Por ende es a la potencia 12.
Respuesta: A) $2.500.000 \cdot (1.03)^{12}$