Cálculo de la anualidad de capitalización
Resumen inicial
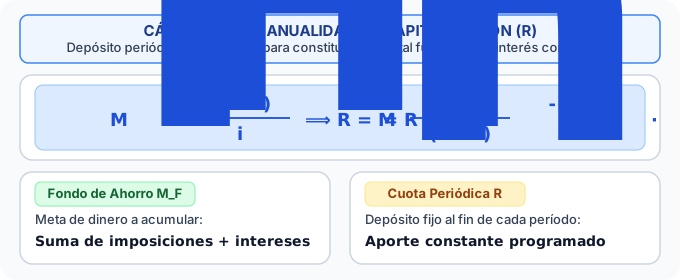
El cálculo de la anualidad de capitalización determina el aporte periódico constante $R$ necesario para constituir un fondo futuro $M_F$: $M_F = R \cdot \frac{(1 + i)^n - 1}{i}$.
Explicación en palabras simples
Si quieres reunir una cantidad de dinero fija en el futuro (por ejemplo, para comprar una casa o jubilarte) depositando la misma cuota $R$ al final de cada mes o año:
- Cada cuota que depositas va ganando intereses compuestos según el tiempo que permanezca en el banco.
- La suma de todas las cuotas más todos sus intereses genera el fondo acumulado final $M_F$.
- Puedes calcular cuánto dinero acumularás o cuánto debes depositar periódicamente ($R$) usando la fórmula de anualidades de capitalización.
Explicación formal
Definición formal
Una anualidad o imposición de capitalización (serie de pagos uniformes vencidos) con cuota constante $R$, tasa periódica $i$ y $n$ períodos acumula un valor futuro $M_F$ dado por la suma de una progresión geométrica:
$$M_F = R \cdot (1 + i)^{n-1} + R \cdot (1 + i)^{n-2} + \dots + R \cdot (1 + i) + R$$
Aplicando la suma de términos de una progresión geométrica con razón $(1 + i)$:
$$M_F = R \cdot \left[\frac{(1 + i)^n - 1}{i}\right]$$
Despejando la cuota periódica constante de ahorro $R$:
$$R = M_F \cdot \left[\frac{i}{(1 + i)^n - 1}\right]$$
Síntesis didáctica
- Fondo acumulado: $M_F = R \cdot \left[\frac{(1 + i)^n - 1}{i}\right]$.
- Cuota periódica: $R = M_F \cdot \left[\frac{i}{(1 + i)^n - 1}\right]$.
La alternativa correcta es 'Multiplicar el fondo por el factor $\frac{i}{(1+i)^n - 1}$ ($R = M_F \cdot \frac{i}{(1+i)^n - 1}$)'. Se despeja $R$ de la ecuación de anualidad.
Definiciones clave
- Fondo de capitalización ($M_F$): Monto total acumulado al final de la operación, resultante de la acumulación de las cuotas y sus intereses devengados.
- Cuota o anualidad ($R$): Monto monetario constante depositado al término de cada período regular.
- Factor de capitalización de la serie: Término $\frac{(1+i)^n - 1}{i}$ que escala la cuota individual.
Propiedades y relaciones importantes
- Aporte total vs. Intereses: El dinero efectivamente desembolsado es $n \cdot R$; los intereses totales ganados corresponden a $I = M_F - n \cdot R$.
- Relación con la serie geométrica: La fórmula surge directamente de la suma finita $S_n = a_1 \frac{q^n - 1}{q - 1}$ con razón $q = 1 + i$.
Ejemplo guiado
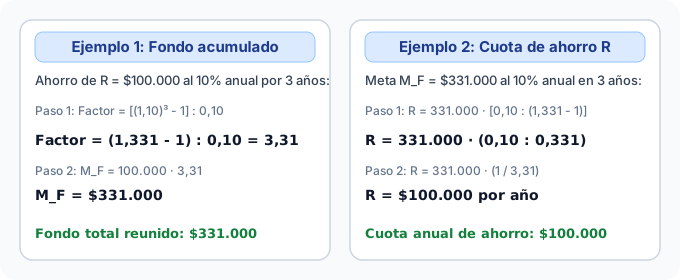
Una persona deposita $\$100.000$ al final de cada año en una cuenta que rinde un $10\%$ anual compuesto. Calcula el fondo total acumulado al término de $3$ años.
- Paso 1: Identificamos cuota $R = 100.000$, tasa $i = 0,10$ y períodos $n = 3$.
- Paso 2: Calculamos el factor de la serie: $\frac{(1,10)^3 - 1}{0,10} = \frac{1,331 - 1}{0,10} = \frac{0,331}{0,10} = 3,31$.
- Paso 3: Multiplicamos la cuota por el factor: $M_F = 100.000 \cdot 3,31 = 331.000$.
- Paso 4: Conclusión: El fondo total acumulado es de **$\$331.000$** (aportó $\$300.000$ y ganó $\$31.000$ de interés).
La alternativa correcta es '$\$105.000$, calculando $50.000 \cdot 2,10 = 105.000$'. La primera cuota gana $\$5.000$ y la segunda se deposita al final ($50.000 + 55.000 = 105.000$).
Procedimiento
- Paso 1: Identificar la cuota $R$ (o meta $M_F$), tasa periódica $i$ y número de depósitos $n$.
- Paso 2: Calcular el numerador $(1 + i)^n - 1$.
- Paso 3: Dividir entre la tasa $i$ para obtener el factor de la serie.
- Paso 4: Multiplicar por $R$ para obtener $M_F$ (o dividir $M_F$ entre el factor para hallar $R$).
Errores frecuentes y cómo corregirlos
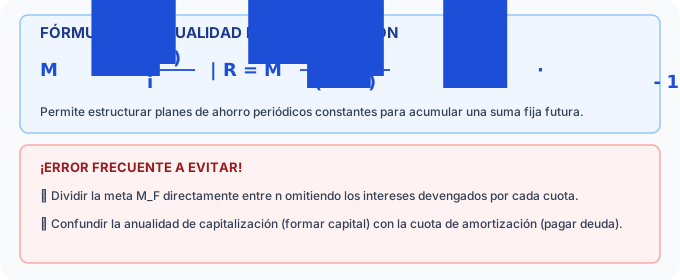
- Error 1: Dividir la meta de ahorro directamente entre $n$ omitiendo la ganancia de intereses. Cómo corregirlo: La fórmula de anualidad aprovecha la capitalización: $R = M_F \cdot \frac{i}{(1+i)^n - 1} < \frac{M_F}{n}$.
- Error 2: Omitir la división entre $i$ en el factor de capitalización. Cómo corregirlo: El término es un cociente completo: $\frac{(1+i)^n - 1}{i}$.
Ejemplos
Responde los siguientes ejercicios para poner a prueba lo que acabas de aprender.
- Factor: $\frac{(1,10)^2 - 1}{0,10} = \frac{1,21 - 1}{0,10} = 2,10$.
- $M_F = 100.000 \cdot 2,10 = $\$210.00$0$.
- Factor: $3,31$.
- $R = 331.000 / 3,31 = $\$100.00$0$.
- Aporte propio: $3 \cdot 100.000 = 300.000$.
- Intereses: $331.000 - 300.000 = $\$31.00$0$.
- El factor divisor aumenta con la tasa, reduciendo la cuota requerida $R$.
Ejemplos Verdadero/Falso
Decide si cada afirmación es verdadera o falsa antes de ver la explicación.
Esta afirmación es correcta.
Esta afirmación describe un error frecuente: es incorrecta.
Esta afirmación describe un error frecuente: es incorrecta.
Esta afirmación es correcta.
Esta afirmación describe un error frecuente: es incorrecta.
Esta afirmación describe un error frecuente: es incorrecta.
Esta afirmación describe un error frecuente: es incorrecta.
Al terminar debes poder
Calcular el valor futuro constituido y la cuota de ahorro periódica en planes de capitalización uniforme.
Aplicar las fórmulas de anualidades de capitalización $M_F = R \cdot \frac{(1 + i)^n - 1}{i}$ y $R = M_F \cdot \frac{i}{(1 + i)^n - 1}$.
Practica
Preguntas conceptuales
Verificar las ideas clave antes de calcular.
-
En matemática financiera, ¿cuál de las siguientes situaciones corresponde conceptualmente a la definición de una 'Anualidad'? (v1)
Una anualidad es una serie de pagos constantes y periódicos.
Respuesta: A) Pagar la cuota mensual fija de un crédito automotriz durante 36 meses.
-
En matemática financiera, ¿cuál de las siguientes situaciones corresponde conceptualmente a la definición de una 'Anualidad'? (v2)
Una anualidad es una serie de pagos constantes y periódicos.
Respuesta: A) Pagar la cuota mensual fija de un crédito automotriz durante 36 meses.
-
En matemática financiera, ¿cuál de las siguientes situaciones corresponde conceptualmente a la definición de una 'Anualidad'? (v3)
Una anualidad es una serie de pagos constantes y periódicos.
Respuesta: A) Pagar la cuota mensual fija de un crédito automotriz durante 36 meses.
Reconocimiento
Identificar elementos, datos o procedimientos.
-
Es FALSO respecto al concepto de anualidad en finanzas que:
El término 'anualidad' es genérico para cualquier pago periódico (incluso mensual o diario).
Respuesta: A) Solo pueden realizarse cobros o pagos una única vez al año.
Ejercicios básicos
Aplicar el procedimiento principal en casos simples.
-
¿El ahorro mensual de $\$20.000$ en una libreta para la vivienda durante $5$ años puede modelarse financieramente como una anualidad?
Sí, al ser depósitos constantes a intervalos regulares, es una anualidad.
Respuesta: Verdadero
-
¿El ahorro mensual de $\$20.000$ en una libreta para la vivienda durante $5$ años puede modelarse financieramente como una anualidad?
Sí, al ser depósitos constantes a intervalos regulares, es una anualidad.
Respuesta: Verdadero
-
¿El ahorro mensual de $\$20.000$ en una libreta para la vivienda durante $5$ años puede modelarse financieramente como una anualidad?
Sí, al ser depósitos constantes a intervalos regulares, es una anualidad.
Respuesta: Verdadero
Preguntas tipo PAES
Resolver preguntas con formato y distractores similares a PAES.
-
Una empresa debe comprar maquinaria y el banco le ofrece dos opciones. Opción 1: Pagar un único monto total de $\$15.000.000$ al final del año 5. Opción 2: Pagar una cuota fija de $\$2.500.000$ al final de cada año durante 5 años. ¿Qué nombre recibe el modelo matemático subyacente a la Opción 2? (v3)
La Opción 2 presenta pagos constantes y periódicos, lo cual es la definición exacta de anualidad.
Respuesta: A) Anualidad.
-
Una empresa debe comprar maquinaria y el banco le ofrece dos opciones. Opción 1: Pagar un único monto total de $\$15.000.000$ al final del año 5. Opción 2: Pagar una cuota fija de $\$2.500.000$ al final de cada año durante 5 años. ¿Qué nombre recibe el modelo matemático subyacente a la Opción 2? (v1)
La Opción 2 presenta pagos constantes y periódicos, lo cual es la definición exacta de anualidad.
Respuesta: A) Anualidad.
-
Una empresa debe comprar maquinaria y el banco le ofrece dos opciones. Opción 1: Pagar un único monto total de $\$15.000.000$ al final del año 5. Opción 2: Pagar una cuota fija de $\$2.500.000$ al final de cada año durante 5 años. ¿Qué nombre recibe el modelo matemático subyacente a la Opción 2? (v2)
La Opción 2 presenta pagos constantes y periódicos, lo cual es la definición exacta de anualidad.
Respuesta: A) Anualidad.